Às vezes melhora um pouco, às vezes piora muito – como agora. Mas os juros reais no Brasil quase sempre estão na estratosfera – e isso tem toda a cara de ser mais uma jabuticaba nacional.
Essa foi a conclusão de um estudo recente dos economistas Carlos Eduardo Gonçalves, do Fundo Monetário Internacional, e Tiago Cavalcanti, professor titular da Universidade de Cambridge.
Eles selecionaram 52 países, entre economias avançadas e emergentes, e rodaram modelos com diversos indicadores, como contas públicas, rule of law e taxa de poupança. Analisaram os últimos 20 anos e chegaram à conclusão de que o Brasil é um outlier. Os dados, por si sós, não explicam a discrepância de nossas taxas.
“Procuramos identificar qual país teria indicadores mais parecidos com os do Brasil, e a nossa taxa de juros real fica quase sempre acima dos demais,” Cavalcanti disse ao Brazil Journal.
“Estamos pagando um prêmio de risco muito grande, refletido no diferencial de juros não apenas aos EUA e aos países avançados, mas também em relação aos nossos pares emergentes,” disse o economista.
No período entre 2020 e 2025, por exemplo, eles estimaram que, na média, o juro real deveria ter ficado ao redor de 3% – mas o realizado foi de 5,4%.
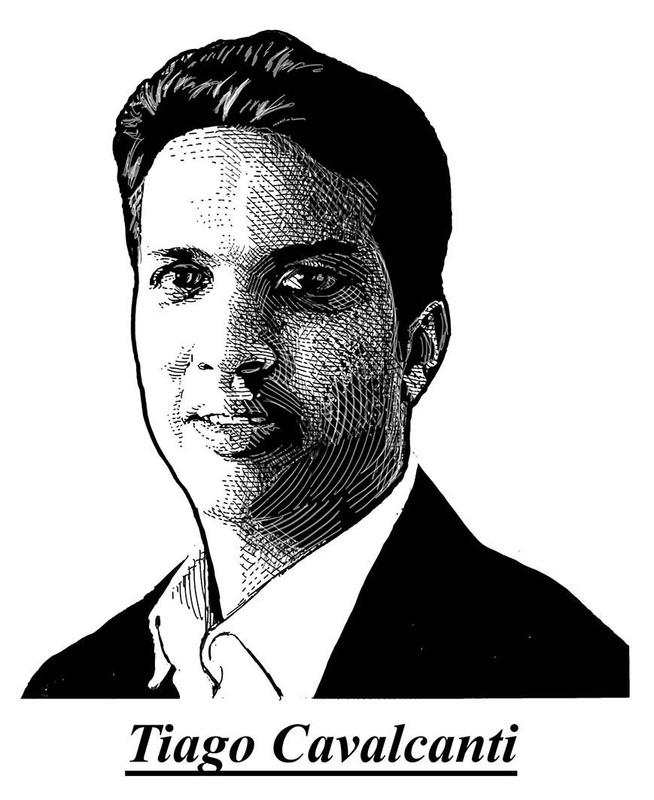
Para Cavalcanti, uma melhor coordenação entre a política fiscal e a política monetária poderia reduzir os prêmios de risco – mas ele argumenta que uma maior redução dos juros reais exigirá rever as indexações que existem na economia brasileira, inclusive a do salário mínimo.
“Quando o principal insumo das empresas e do Governo – que é o trabalho – tem seus reajustes sistematicamente acima da inflação, fica quase impossível atingir a meta,” afirmou.
Por isso, ele é contra elevar a meta, como defendem alguns economistas. Se isso for feito, a indexação jogaria a inflação automaticamente para cima.
Segundo Cavalcanti, Lula – como líder da esquerda – teria mais chances de aprovar reformas fiscais e na regra de reajuste do mínimo do que Flávio Bolsonaro. Mas ele disse que, no momento, faltam sinais de que serão feitos ajustes nestas áreas.
“Tenho muito medo de o Governo se cansar e tentar algo como o que está sendo proposto pelo André Lara Resende – ou fazer alguma mudança mais radical, que acabe nos colocando em uma dinâmica que será muito pior,” disse.
Cavalcanti, que também dá aulas na FGV-SP, chegou a ser indicado pelo então ministro Fernando Haddad para uma das diretorias do Banco Central. O professor de Cambridge chegou a cogitar aceitar o convite, mas a nomeação não avançou – e agora ele prefere continuar na vida acadêmica.
Na conversa, o economista expressou sua frustração com Lula, depois da vitória há quatro anos.
“Ele recebeu um apoio de muitas pessoas relevantes, era o momento de fazer um Governo realmente de coesão,” afirmou Cavalcanti. “Em vez de abraçar todo aquele apoio, ele decidiu virar as costas.”
A seguir, os principais trechos da conversa com o Brazil Journal.
O estudo que você fez com o Carlos Eduardo Gonçalves, do FMI, mostrou que o Brasil é um ponto fora das curvas – os indicadores não conseguem explicar por que os juros são tão elevados no País. Qual o possível motivo, então?
Olhamos os dados de 52 países, sendo 21 deles emergentes. Vemos que o Brasil é de fato um outlier.
Em alguns aspectos, como a dívida pública em relação ao PIB, o Brasil está acima de seus pares. Mas em outros indicadores, como déficit primário, não fica tão distante. Estamos agora perto do zero.
Procuramos identificar qual país teria indicadores mais parecidos com os do Brasil, e a nossa taxa de juros real fica quase sempre acima dos demais.
Então estamos pagando um prêmio de risco muito grande, refletido no diferencial de juros não apenas aos EUA e aos países avançados, mas também em relação aos nossos pares emergentes.
Mas se essa discrepância é alta e não houvesse nenhum outro fator influenciando, o que veríamos seria o próprio mercado promovendo a redução dos juros, por meio do ingresso de capital.
O que não está acontecendo. Então é uma questão de expectativa – o mercado exigindo prêmio por causa da falta de confiança no futuro?
Sim. Mas existem também outros fatores. Por exemplo, a maturidade da dívida do Brasil é muito de curto prazo.
Então, há fatores que, por falta de dados para todos os países, não conseguimos incluir no estudo. Mesmo assim, o Brasil realmente parece ser essa jabuticaba.
O País precisa coordenar expectativas para que a gente possa ter uma taxa de juros administrável. Sem isso, não há como crescer.
Com uma taxa de juros real desse tamanho, é impossível ter investimento privado e a dívida permanece em um nível insustentável. É uma questão aritmética.
Existe, portanto, uma questão de coordenar a política fiscal com a política monetária.
Como declarou o [Gabriel] Galípolo [presidente do Banco Central] na semana passada, os juros vão ficar altos porque, basicamente, as expectativas estão piorando – e o grau de confiança está piorando. Ou seja, indo ao contrário do que a gente espera que aconteça.
O Governo, entretanto, tem adiado decisões relevantes, que poderiam dirimir as incertezas. Qual a sua avaliação? Lula 4 será mais do mesmo do que foi feito em relação a Lula 3?
Tenho muito medo de o Governo se cansar e tentar algo como o que está sendo proposto pelo André Lara Resende – ou fazer alguma mudança mais radical, que acabe nos colocando em uma dinâmica que será muito pior.
O que precisaria ser feito?
O fiscal é muito importante, mas não apenas.
Um ponto relevante seria uma mudança nas indexações que temos em nossa economia.
Uma delas é a regra de reajuste do salário mínimo.
Mas quando temos uma inflação que está longamente acima da meta e, ao mesmo tempo, temos a indexação do principal insumo das empresas e do Governo – que é o trabalho – e ele aumenta sempre acima da inflação, fica quase impossível atingir a meta.
Sou progressista, totalmente a favor de políticas sociais. Não estou dizendo que o salário mínimo não possa ser reajustado. Mas deveria ser feito em momentos específicos – como é, por exemplo, no Reino Unido.
Existe um trabalho do Christian Moser, professor da Johns Hopkins, em que ele mostra como o aumento do salário mínimo influencia toda a curva de salários no Brasil.
As empresas repassam aos preços essa pressão sobre os custos. Então, acho que precisamos repensar essa indexação e as de alguns outros contratos também.
O professor Aloisio Araujo e outros economistas defendem uma mudança na meta de inflação para 4% ou até mesmo 4,5%. A alteração seria atrelada a uma consolidação fiscal. Qual a sua opinião? A meta precisa ser revista?
Sou amigo do professor Aloisio, conversei com ele sobre essa proposta. Mas a princípio sou contra.
Mesmo que a gente tenha um fiscal crível a longo prazo, continuaria existindo o aumento no custo do trabalho – por causa das indexações.
O problema de aumentar a meta de inflação sem ter feito reformas é que, com toda essa indexação que ainda temos na economia, a inflação pula de 4,5% para 6% – como o risco de uma escalada.
O Aloisio cita como exemplo o que foi feito em 2003, quando a meta foi elevada. Mas ali houve um sinal importante do Lula, mesmo antes de ser eleito. Na verdade, talvez essa tenha sido uma das razões da vitória dele.
É diferente dos sinais que estamos recebendo agora.
É politicamente possível mexer na indexação do mínimo?
Acredito que sim, se a comunicação for feita da forma correta, com o empenho do Presidente em explicar a decisão.
Existem evidências mostrando que políticas de ajuste fiscal costumam ser aceitas com mais facilidade quando são feitas por partidos de esquerda.
Foi o que aconteceu no início do primeiro Governo Lula. Com Flávio Bolsonaro provavelmente seria muito mais difícil fazer, do ponto de vista político. Imagine a reação dos sindicatos, as manifestações.
Então, se o Lula tiver uma boa comunicação, poderia ser factível fazer um ajuste fiscal e quem sabe rever a questão do salário mínimo. Poderiam ser feitos cortes que não afetem a qualidade da educação e da saúde – e também áreas relevantes, como o investimento em pesquisa científica.
A questão fiscal precisa ser realmente levada a sério – e a melhor coordenação com a política monetária.
Isso já aliviaria bastante essa taxa de juros, porque muito vem da expectativa. Existe toda uma teoria sobre self-fulfilling prophecy que ajuda a entender isso – por exemplo, quando todo mundo acha que o banco vai quebrar, o banco acaba quebrando. É a mesma coisa com um país.
Por isso é importante não querer buscar atalhos.