A XP reportou um terceiro tri praticamente em linha com as expectativas, com a receita e o lucro crescendo na comparação anual mesmo num cenário de turbulência nos mercados internacionais e locais.
A captação líquida, no entanto, desacelerou em comparação ao tri anterior, enquanto as despesas subiram num ritmo acelerado, superando o crescimento das receitas e provocando uma desalavancagem operacional.
No terceiro tri, a XP captou R$ 22 bilhões no total, com R$ 17 bi vindo do varejo. No tri anterior, havia captado R$ 28 bi; e no terceiro tri de 2025, o net new money havia sido de R$ 29 bilhões.
O número ficou ligeiramente abaixo do soft guidance que a XP vinha passando ao mercado – de entregar um net new money do varejo de R$ 20 bi por trimestre.
A ação da XP fechou o dia em queda de 4,2%, com a empresa valendo US$ 7,6 bi na Nasdaq. No after market, o papel caia 0,4% depois da divulgação do resultado.
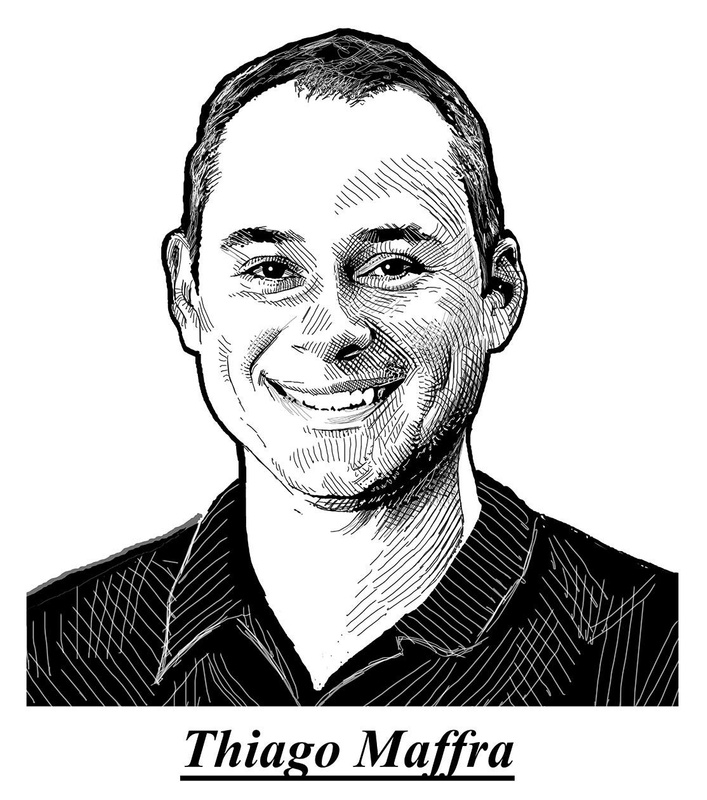
O CEO Thiago Maffra disse que o resultado da captação “não tem nada de anormal.”
“Quando falamos de R$ 20 bi de soft guidance é ao redor de R$ 20 bi. Difícil falar que R$ 17 bi é muito diferente de R$ 20 bi, assim como R$ 23 bi também não seria,” disse o executivo.
Segundo ele, a captação do tri veio “dentro do planejado” e a XP continua com o mesmo o soft guidance para os próximos trimestres.
“Gostamos de olhar os ativos totais, que já bateram em R$ 2,2 trilhões e cresceram 15% ano contra ano. Seguimos num pace bom de crescimento. Acho que foi mais um trimestre onde estamos entregando um resultado sólido mesmo diante de todo o cenário de turbulência que enfrentamos ao longo do ano,” disse Maffra.
A receita cresceu 8% ano contra ano para R$ 5,34 bi, mas as despesas cresceram 12% – levando a uma piora do índice de eficiência, de 34,2% há um ano para 34,6% agora (neste indicador, quanto menor, melhor).
No sequencial, o crescimento das despesas foi ainda maior, de 14%, impactado pelo aumento de bônus e despesas sazonais como a Expert.
Já o lucro líquido ajustado cresceu 4% ano contra ano para R$ 1,382 bilhões – 2% abaixo do consenso. Na comparação sequencial, o lucro ficou praticamente de lado, e a margem líquida comprimiu, passando de 28,3% para 26,9%.
O ROE ficou em 21,7%, comparado aos 22,5% do tri anterior e 23% no terceiro tri do ano passado.
A XP anunciou a distribuição de R$ 1,3 bilhão em dividendos, que se somam a outros R$ 518 milhões que já havia distribuído. A companhia anunciou também a abertura de um novo programa de recompras de até R$ 1,5 bilhão. Só este ano a XP já executou R$ 1 bi em buybacks.
Maffra disse que o resultado mostra a diversificação do negócio da XP, que está se tornando “cada vez mais acíclico,” com verticais como consumer banking e banco de atacado ganhando relevância.
No trimestre, 40% do resultado já veio de linhas não relacionadas a investimentos, o negócio original da empresa.
O banco de atacado cresceu 13% no trimestre, para uma receita de R$ 1,2 bilhão.
O CEO disse que os volumes de mercado de capitais foram fracos este ano e que a expectativa para o ano que vem é de volumes parecidos.
“Não acho que vamos ter um mercado tão melhor em termos de volume. Mas hoje temos posições do nosso book de warehouse muito menores, porque já saímos e já reciclamos essas posições, então não vamos ter isso que foi nosso principal detrator este ano,” disse ele.
Além disso, “criamos linhas novas no banco de atacado, como a plataforma de PMEs e nosso negócio de câmbio, e deveríamos começar a capturar o resultado dessas novas linhas.”
O CEO lembrou ainda que a receita do varejo vem crescendo a duplo dígito no ano e que a companhia só não tem entregado um crescimento consolidado nesse patamar por conta “dos efeitos das aberturas dos spreads de crédito, que afetaram nossos books de warehouse do investment banking, e da queda no volume de ofertas primárias.”
“Com exceção dessas duas linhas, o resto estamos bem em linha com nossas metas internas para o ano. E em 2027, temos confiança que mantendo esse crescimento do total de ativos, e mantendo nosso take rate, conseguimos voltar a crescer ao redor de 10%.”