
Enquanto o Governo não apresentar um ajuste fiscal “crível” – e que possa ser apoiado pelo Congresso – os fundamentos das empresas brasileiras ficarão em segundo plano, diz o UBS.
“Quando se tem uma dívida equivalente a 80% do PIB, déficit de 10% do PIB e juros de 14% a 15% ao ano, isso suga todo o oxigênio da sala,” Alejo Czerwonko, o CIO para mercados emergentes nas Américas do UBS Global Wealth Management, disse ao Brazil Journal.
“Não há como escapar da tirania do risco soberano, especialmente quando se está em uma situação tão difícil como a do Brasil.”
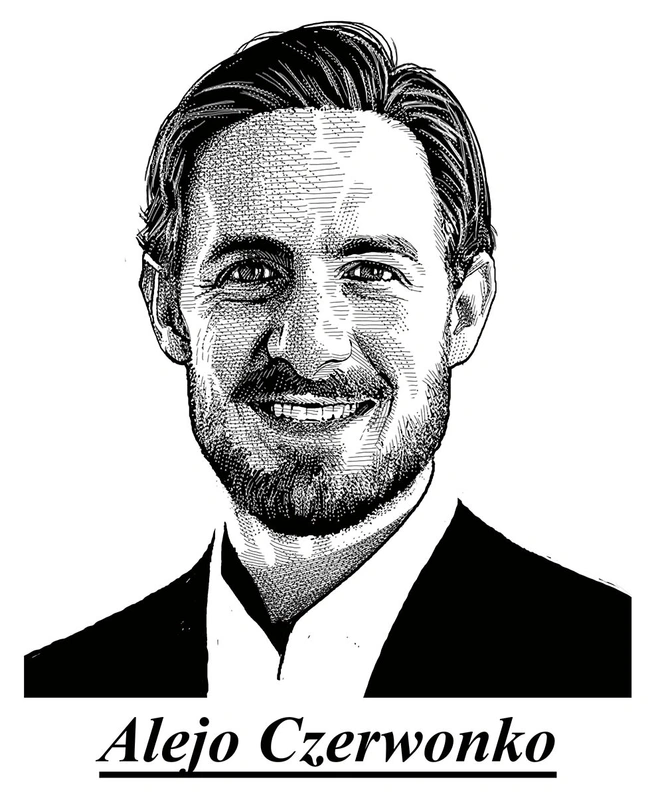
Em São Paulo para participar de um evento do Milken Institute, Czerwonko disse ainda que os investidores globais deveriam aumentar a exposição a mercados emergentes como forma de adaptar os portfólios “a um mundo que está mudando muito rapidamente”.
Abaixo, os principais trechos da conversa.
Qual é sua visão para o mercado brasileiro? Ainda vale a pena investir aqui?
É preciso equilibrar dois pensamentos antagônicos para avaliar o mercado brasileiro. Por um lado, o mundo precisa do Brasil.
Num ambiente multipolar, tenso e com conflitos contínuos, há mais foco em segurança – energética, alimentar, tecnológica e financeira. O Brasil oferece respostas parciais a todos esses desafios, o que é positivo para os ativos locais. Esta é a boa notícia.
A má notícia é que a questão fiscal, que já era um desafio, piorou. Não é preciso ser um especialista para concluir que um país com uma dívida de 80% do PIB, déficit em torno de 10% do PIB e taxas de juros na faixa de 14% ao ano está em uma situação insustentável.
Isso afeta a condução da política monetária e o ritmo de expansão econômica.
Nosso cenário-base considera que as lideranças reconhecem a necessidade de agir – o discurso recente do Presidente Lula reflete isso timidamente – mas ainda precisamos de um ajuste crível e de um plano para que ele seja apoiado pelo Congresso.
O País deve fazer alguma lição de casa na área fiscal para evitar uma pressão ainda mais severa nos preços dos ativos – mas talvez não o suficiente para levar a uma valorização de fato sustentável.
Além da questão fiscal, há riscos institucionais que preocupam os investidores?
Para ser sincero, este não é o foco dos investidores globais. Não existe a percepção de uma erosão institucional relevante. As instituições estão sob pressão no mundo todo, portanto o Brasil não se destaca negativamente nesse aspecto.
O Banco Central continua capaz de atuar dentro de seu mandato. Também não existe preocupação em relação à capacidade de cada Poder – Executivo, Legislativo e Judiciário – de desempenhar suas funções.
A questão fiscal continua sendo a prioridade número um, dois e três.
Diante desse cenário, que investimentos vocês recomendam no Brasil?
Mantemos uma recomendação neutra para os ativos brasileiros. Estamos em uma postura de wait and see, aguardando como evolui a questão fiscal para compreender melhor os prêmios de risco.
A única exceção é a moeda: usamos o real brasileiro em cestas de carry trade, combinando com moedas de outros países emergentes, como o peso mexicano.
Infelizmente, quando se tem uma dívida equivalente a 80% do PIB, déficit de 10% do PIB e juros de 14% a 15% ao ano, isso suga todo o oxigênio da sala.
Até que a questão da sustentabilidade fiscal seja enfrentada com seriedade, ela continuará ofuscando o fato de o País ter empresas com resultados bastante sólidos.
É verdade que, para um investidor que tem paciência e visão de médio prazo, a Bolsa e o mercado de juros embutem prêmios bastante expressivos.
Nos preços atuais, é possível obter retornos atrativos em três a cinco anos. Mas é preciso levar em conta que a situação pode piorar antes de melhorar.
Alguns gestores locais têm comprado ações de exportadoras, de empresas pouco alavancadas e com alta geração de caixa. Mas mesmo essas companhias sofrem o impacto desse cenário, certo?
Não há como escapar da tirania do risco soberano, especialmente quando se está em uma situação tão difícil como a do Brasil.
Entendo que isso ajuda a reduzir o risco da carteira de ações. Faz sentido. Mas reduzir o risco não significa ficar imune.
Como você compara o Brasil a outros mercados emergentes?
Em ações, o universo emergente ficou muito concentrado em empresas de tecnologia na Ásia. O Brasil oferece uma alternativa, com exposição a commodities e à economia doméstica, servindo de diversificação de risco.
Na renda fixa, nenhuma outra grande economia global chega perto de oferecer o nível de retorno nominal e real.
Mas o investidor sabe que não há almoço grátis e tem tratado isso mais como um trade do que como uma oportunidade de investimento de mais longo prazo.
Onde estão as melhores oportunidades nos mercados emergentes?
Trazendo um pouco de contexto, entre 2010 e 2025, os investidores foram levados a acreditar que as grandes oportunidades em ações estavam concentradas no mercado americano, especialmente no setor de tecnologia.
Mas desde o começo de 2025 o cenário ficou mais complexo e vimos uma rotação para papéis fora dos EUA. Acreditamos que essa tendência veio para ficar.
Na média, as ações de mercados emergentes têm valuations mais atrativos. Além disso, a exposição dos investidores a esses mercados continua muito pequena em relação ao que, em nossa avaliação, os fundamentos justificam – e existe uma perspectiva sólida de crescimento dos lucros.
Na renda fixa, o que está acontecendo é absolutamente fascinante. Estamos vendo mais emergentes se comportarem como os “adultos na sala” e adotando uma postura mais responsável em relação às contas públicas do que muitos países desenvolvidos. Infelizmente, o Brasil é exceção.
Isso cria oportunidades nos mercados de dívida soberana e corporativa.
Mas quais emergentes se destacam? Existe algum mercado em que o investidor precisa estar?
Em geral, os investidores estão pouco expostos a essa classe de ativos como um todo.
A maioria precisa reconhecer que o mundo está mudando muito rapidamente, e é necessário elevar a exposição a ativos de países emergentes porque isso provavelmente ajudará a atravessar algumas dessas transformações.
Só depois disso faz sentido acrescentar um pouco de pimenta ao portfólio e decidir em quais mercados ficar overweight e underweight.
Ativos brasileiros estarão incluídos nisso, mas respondem por uma parcela tão pequena dos fundos passivos globais que não farão tanta diferença.
Infelizmente, essa é a realidade não só do Brasil, mas da América Latina.
Isso pode mudar por meio de uma combinação entre a transformação do ambiente global e líderes que, esperamos, estejam reconhecendo os desafios — como no caso do Brasil — ou promovendo reformas mais profundas — como nos casos do Peru, da Colômbia e da Argentina.