
A QI Tech – líder em infraestrutura para serviços financeiros – se tornou um unicórnio oferecendo soluções para o setor de crédito, serviços bancários e investimentos. Agora, quer repetir a fórmula nos seguros.
A companhia lançou, em outubro, sua vertical de Seguros, que reúne a QI Seguradora – com licença própria da Susep – e um hub de seguradoras parceiras. A meta: chegar a R$ 3 bilhões em prêmios entre três e cinco anos.
A iniciativa amplia a estratégia da QI Tech de oferecer infraestrutura para que empresas de diferentes setores possam comercializar produtos financeiros e seguros com suas próprias marcas.
A aposta agora é no chamado embedded insurance – um modelo em que o seguro é incorporado à jornada de consumo, desde a compra de um celular até o financiamento de um veículo. Para as empresas, a oportunidade é aproveitar o relacionamento com os consumidores para criar novas fontes de receita, sem precisar desenvolver toda a estrutura de uma seguradora.
“Foi uma demanda dos próprios clientes,” disse Marcelo Buosi, COO da QI Tech. “O crédito e o seguro são muito relacionados. Dentro da jornada do crédito, você também pode oferecer um seguro.”
A companhia já oferecia essa possibilidade em parceria com seguradoras tradicionais – que continuam fazendo parte do negócio por meio do hub de seguros. Mas, segundo Buosi, a operação própria dá agilidade e autonomia à QI Tech no desenvolvimento de novos produtos, permitindo que a companhia controle diferentes etapas da operação.
Isso inclui desde a criação e precificação dos seguros até a integração tecnológica por APIs, emissão de apólices, cobrança, conciliação financeira, controles operacionais e pós-venda.
A QI Tech também utiliza automação para acompanhar as operações e facilitar o acionamento dos sinistros e o pagamento das indenizações, integrando informações que antes ficavam dispersas entre diferentes sistemas.
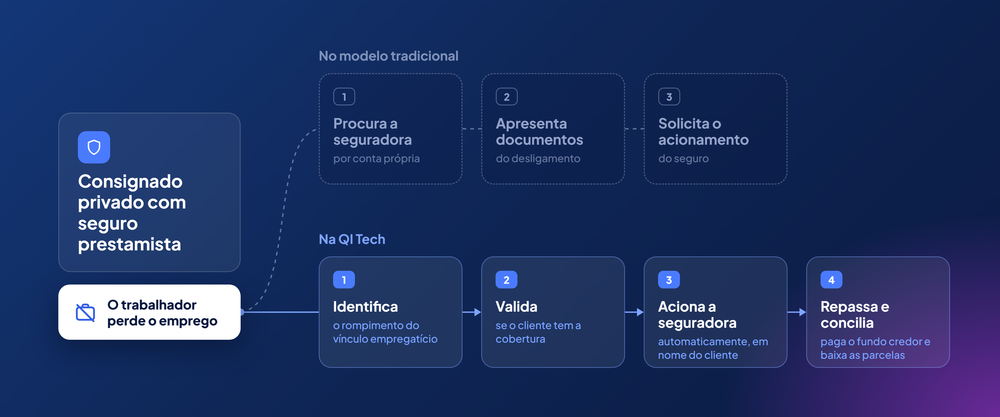
Uma das aplicações mais concretas dessa tecnologia já está no crédito consignado privado. Quando um trabalhador contrata um empréstimo com seguro prestamista, a cobertura pode garantir o pagamento de parcelas caso ele perca o emprego, dentro dos limites previstos na apólice.
No modelo tradicional, o consumidor precisa procurar a seguradora, apresentar documentos e solicitar o acionamento do seguro. Na operação da QI Tech, a própria tecnologia consegue identificar o rompimento do vínculo empregatício, verificar se o cliente possui a cobertura e acionar automaticamente a seguradora.
Quando o beneficiário da apólice é um fundo credor que também opera na infraestrutura da QI Tech, o processo vai além: a companhia repassa a indenização ao fundo, baixa as parcelas do empréstimo e faz a conciliação, sem intervenção manual.
“Não esperamos o cliente lembrar ou ligar para a seguradora: identificamos a quebra do vínculo, validamos a elegibilidade e acionamos a seguradora em nome dele,” disse Vagner Guzella, head de insurance da companhia.
Mas o potencial do modelo vai além dos serviços financeiros. Uma varejista pode, por exemplo, oferecer um seguro para celular no momento da compra, enquanto uma plataforma de viagens pode incorporar coberturas à contratação de uma passagem.
Em ambos os casos, o consumidor contrata a proteção dentro da jornada da empresa, sem precisar acessar separadamente os sistemas de uma seguradora.
Para atender a diferentes negócios, a QI Tech oferece modelos com distintos níveis de participação. Uma empresa pode distribuir seguros já existentes e receber uma remuneração pela venda ou escolher coberturas de diferentes seguradoras e combiná-las de acordo com o perfil dos seus clientes.
Há ainda a possibilidade de estruturar uma operação white label, na qual a empresa oferece seguros personalizados com sua própria marca, emitidos pela QI Seguradora ou por uma parceira, utilizando a infraestrutura da QI Tech.
Para acelerar a implementação, a QI Tech aproveita a infraestrutura de serviços financeiros que muitos de seus clientes já utilizam. Assim, uma empresa pode integrar crédito, pagamentos, seguros e até operações de securitização em uma mesma estrutura. Toda a integração é feita por APIs – interfaces que permitem a comunicação automática entre os sistemas das companhias.
Segundo Guzella, para empresas que já utilizam a infraestrutura de crédito da QI Tech, incorporar seguros pode exigir apenas o acionamento de novas funcionalidades na mesma integração tecnológica. “Usamos basicamente as mesmas informações e uma outra chave adicional para poder acionar o seguro,” disse o executivo.
Essa integração também permite emitir apólices em segundos e automatizar operações como o cancelamento de seguros e a devolução proporcional de prêmios.
A QI Tech ainda trabalha no desenvolvimento de ferramentas de inteligência artificial e autoatendimento para facilitar a abertura de sinistros, o envio de documentos e o acompanhamento dos processos.
O modelo também abre espaço para a participação de corretores, que poderão utilizar a infraestrutura tecnológica da QI Tech para oferecer produtos mais adaptados ao perfil de suas carteiras de clientes.
Apesar de passar a desenvolver produtos, emitir apólices e assumir riscos próprios, a QI Tech afirma que não pretende substituir as seguradoras tradicionais. Segundo Buosi, o objetivo é oferecer infraestrutura para empresas que já possuem canais de distribuição e relacionamento com seus consumidores.
Na prática, isso coloca a companhia em uma posição dupla: ela pode atuar como seguradora em determinados produtos e como parceira tecnológica e operacional de outras seguradoras.
Para os executivos, o potencial de crescimento está relacionado à baixa penetração dos seguros no Brasil, onde os prêmios equivaliam a 3% do PIB em 2025, segundo a OCDE, ante 4,7% no Chile e 13,1% nos Estados Unidos. Pesam também as dificuldades que muitos consumidores ainda encontram para contratar e utilizar esses produtos.
A expectativa é que a integração entre crédito, serviços financeiros e seguros permita aumentar a distribuição de apólices, inclusive em jornadas de consumo fora do mercado financeiro, transformando operações que já existem em uma nova fonte de receitas para as empresas clientes.
“Já temos um grande canal de distribuição e isso favorece muito a nossa entrada em relação a outras seguradoras, que precisam construir esses canais,” disse Buosi.