A Nova – uma fintech que criou uma carteira digital que permite pagar boletos e fazer Pix usando o cartão de crédito – acaba de fechar uma rodada para escalar sua solução e lançar novas funcionalidades, buscando cavar seu espaço num mercado de forte concorrência.
A captação, de US$ 24 milhões (cerca de R$ 130 milhões no câmbio de hoje), foi liderada pela gestora americana Canaan e teve a participação da Propel Ventures.
A rodada é a segunda da Nova desde que ela foi fundada há dois anos por Rafael Matos, um ex-executivo do banco Neon que teve passagens pela Tarpon, The Carlyle Group e General Atlantic; Jean Sigrist, um dos fundadores do Neon; e Melissa McCoy, uma americana que trabalhou na área de produtos do Google com foco em mercados emergentes e que já fundou outras startups antes.
Logo que foi fundada, a Nova levantou outros US$ 4 milhões com a Canary e a Monashees, que estão acompanhando a rodada de hoje.
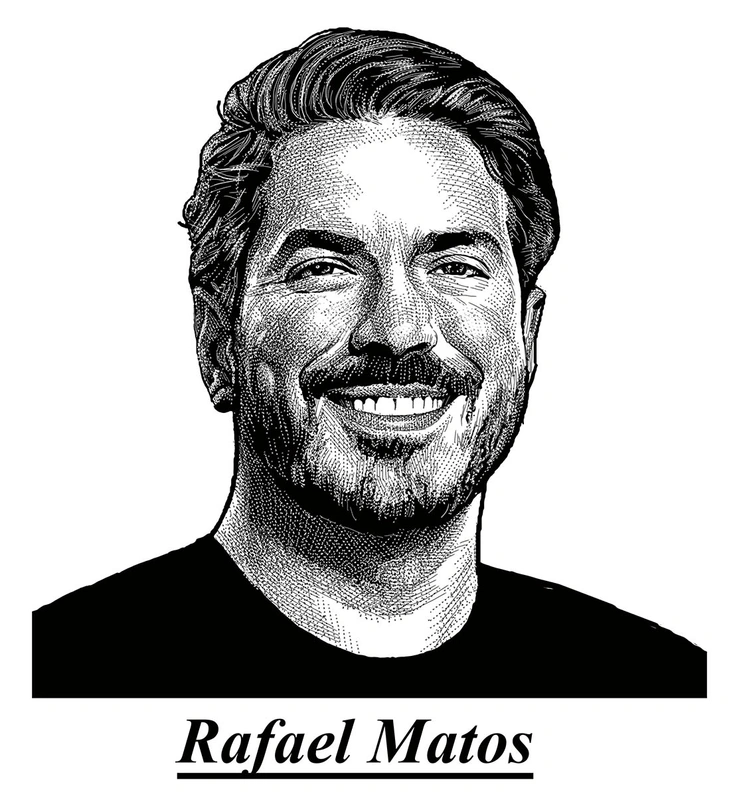
A Nova está criando uma espécie de sistema operacional de pagamentos, ou seja, uma camada de software em cima do hardware (que nessa analogia seria o sistema financeiro brasileiro), Rafael disse ao Brazil Journal.
“O Brasil já tem uma abundância de instrumentos de pagamentos. São 240 milhões de cartões de crédito e 90% dos adultos transacionam por Pix, além do TED e boleto. Mas as pessoas sentiam dificuldade em gerenciar todas as suas contas, cartões e instrumentos de forma unificada,” disse o CEO. “Nosso objetivo é integrar todos esses meios de pagamento, dando mais opções para o consumidor.”
O primeiro produto da startup é o Nova Pay, uma carteira digital que permite que os clientes adicionem seus diferentes cartões de crédito e conectem suas contas. Depois disso, eles podem usar o limite dos cartões para pagar boletos ou fazer um Pix – pagando uma taxa para isso, que é dividida com o emissor.
“As pessoas têm a impressão que todo lugar aceita cartão. Mas isso não é verdade: tem 50% do consumo brasileiro que não aceita cartão, incluindo muitas empresas dos setores de saúde, educação e construção,” disse o CEO. “Isso faz com os usuários fiquem sem opções de financiamento quando o boleto ou o Pix é muito alto. Antes, ele acabava pegando um empréstimo pessoal ou usando o cheque especial, que são alternativas caras. Nossas taxas são 50% menores que o empréstimo pessoal e 75% menores que o cheque especial.”
A Nova não está inventando a roda. Bancos digitais consolidados, como o PicPay e o Inter, e wallets como o RecargaPay e Mercado Pago já oferecem esse tipo de solução (pagar um boleto ou Pix com o cartão de crédito) há um bom tempo.
A diferença, segundo os fundadores, é que a Nova tem uma arquitetura aberta, permitindo conectar cartões e contas de diferentes bancos – e, inclusive, usar mais de um cartão para fazer um pagamento. Além disso, a startup é focada num público de mais alta renda, e em transações com tíquetes maiores.
Outro diferencial é a tecnologia de prevenção de fraudes. Os emissores de cartões têm uma resistência histórica a transações deste tipo (como usar o limite do cartão para pagar um Pix) porque o nível de fraudes e chargeback costuma ser muito alto.
Melissa, a outra fundadora, disse que a Nova resolveu isso construindo modelos de machine learning que ajudam a entender o risco dos novos usuários e que são treinados com o uso da plataforma.
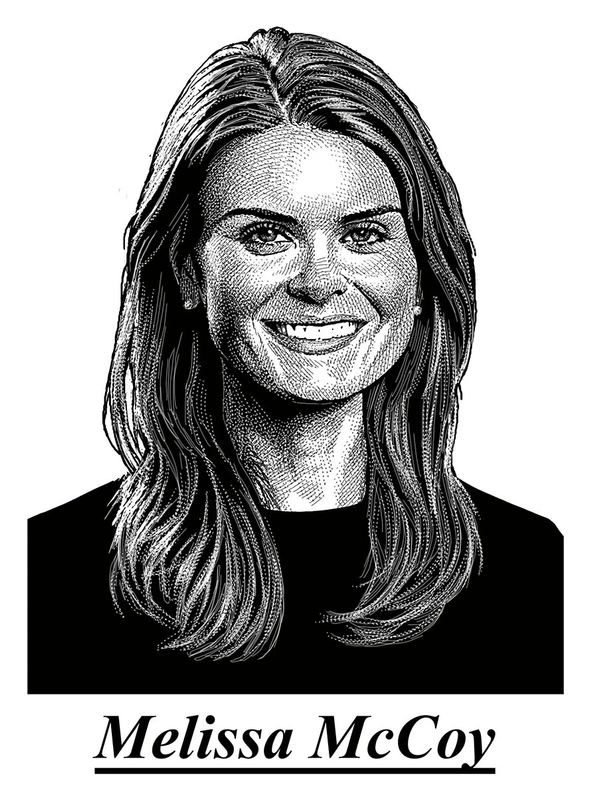
“Também fazemos muito enriquecimento de dados sobre o destinatário. Um dos desafios com o Pix é que você não sabe exatamente para quem está sendo enviado o dinheiro, se é uma categoria de risco, se é um negócio de risco,” disse ela.
“Por isso, analisamos bastante a internet, assim como as redes sociais, para entender a reputação do destinatário e do usuário. Isso é algo em que trabalhamos muito ao longo do último ano e meio e que consideramos uma das maiores inovações que temos.”
O resultado disso: segundo os fundadores, a Nova tem um nível de chargeback que é um oitavo da média do setor considerando transações com cartões não presenciais (as compras online).
Com os recursos da rodada, a startup planeja continuar escalando o produto, que já tem mais de 20 mil usuários ativos e gera uma receita mensal anualizada de US$ 12 milhões; e acelerar o desenvolvimento de novas funcionalidades e produtos.
De imediato, a Nova quer melhorar o Nova Pay – agregando uma interface conversacional com AI e agentes que possam fazer os pagamentos. Outro plano é lançar uma solução de checkout para os lojistas online.
“O brasileiro médio tem seis contas diferentes e três cartões. Essa complexidade dos meios de pagamento também se reflete no checkout dos lojistas, que têm que aceitar diversos meios e tem muita dificuldade para mitigar as fraudes. Eles gastam muito tempo e investimento em ferramentas de prevenção de fraude e acabam reduzindo muito suas taxas de aprovação de compras online,” disse o CEO.
O plano é atacar esse mercado com o Nova Checkout, uma solução que deve ser lançada no primeiro semestre do ano que vem e que vai permitir que os lojistas “aceitem mais meios de pagamento, pagando menos por isso e sem ter que arcar com o risco do chargeback.”